Công an tỉnh Ninh Bình cảnh báo nguy cơ vi phạm pháp luật trong kê khai thuế và sử dụng hóa đơn điện tử
Trong bối cảnh chuyển đổi số diễn ra mạnh mẽ, việc kê khai thuế, lập và sử dụng hóa đơn điện tử ngày càng phổ biến, góp phần nâng cao hiệu quả quản lý Nhà nước, tạo thuận lợi cho hoạt động sản xuất, kinh doanh. Tuy nhiên, những tiện ích này cũng có thể bị các đối tượng lợi dụng để thực hiện hành vi gian lận thuế, mua bán trái phép hóa đơn, hợp thức hóa chi phí, che giấu doanh thu và trốn tránh nghĩa vụ với ngân sách Nhà nước.
31/10/2026
00:00
Nữ Miền Bắc
Trước tình hình đó, thời gian qua, Công an tỉnh Ninh Bình đã tiến hành đồng bộ các biện pháp công tác, chủ động nắm tình hình, nhận diện phương thức, thủ đoạn vi phạm; tăng cường phối hợp với cơ quan thuế và các đơn vị chức năng trong công tác phòng ngừa, phát hiện, xác minh, xử lý các hành vi vi phạm theo quy định của pháp luật, góp phần bảo đảm an ninh kinh tế, giữ vững trật tự, an toàn xã hội trên địa bàn.
Chủ động nhận diện phành vi vi phạm
Qua thực tiễn công tác, lực lượng chức năng cho biết một số hành vi vi phạm thường gặp trong lĩnh vực thuế và hóa đơn điện tử như: Kê khai không trung thực doanh thu, chi phí và nghĩa vụ thuế; không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định; lập hóa đơn không phản ánh đúng giao dịch thực tế; mua bán, sử dụng hóa đơn không hợp pháp để hạch toán chi phí, khấu trừ thuế hoặc làm giảm số thuế phải nộp.
Đáng chú ý, một số đối tượng có thể lợi dụng việc thành lập doanh nghiệp không có hoạt động kinh doanh thực chất, sử dụng thông tin pháp nhân, mã số thuế của tổ chức, cá nhân khác hoặc thiết lập nhiều khâu trung gian nhằm che giấu bản chất giao dịch, hợp thức hóa hàng hóa đầu vào và trốn tránh nghĩa vụ thuế. Các hành vi này không chỉ gây thất thu ngân sách Nhà nước mà còn ảnh hưởng đến môi trường cạnh tranh, quyền và lợi ích hợp pháp của những doanh nghiệp, cá nhân kinh doanh chân chính.
Những dấu hiệu cần chú ý gồm hóa đơn không phù hợp với hoạt động kinh doanh thực tế; thông tin trên hóa đơn không thống nhất với hợp đồng, chứng từ thanh toán và hồ sơ kế toán; giao dịch thiếu tài liệu chứng minh; doanh thu kê khai có sự chênh lệch bất thường so với dữ liệu kinh doanh được xác minh. Tuy nhiên, đây chỉ là những dấu hiệu cần kiểm tra, làm rõ, không mặc nhiên đồng nghĩa với việc tổ chức, cá nhân có hành vi vi phạm hoặc phạm tội. Việc xác định trách nhiệm pháp lý phải căn cứ vào tài liệu, chứng cứ và các quy định pháp luật có liên quan.
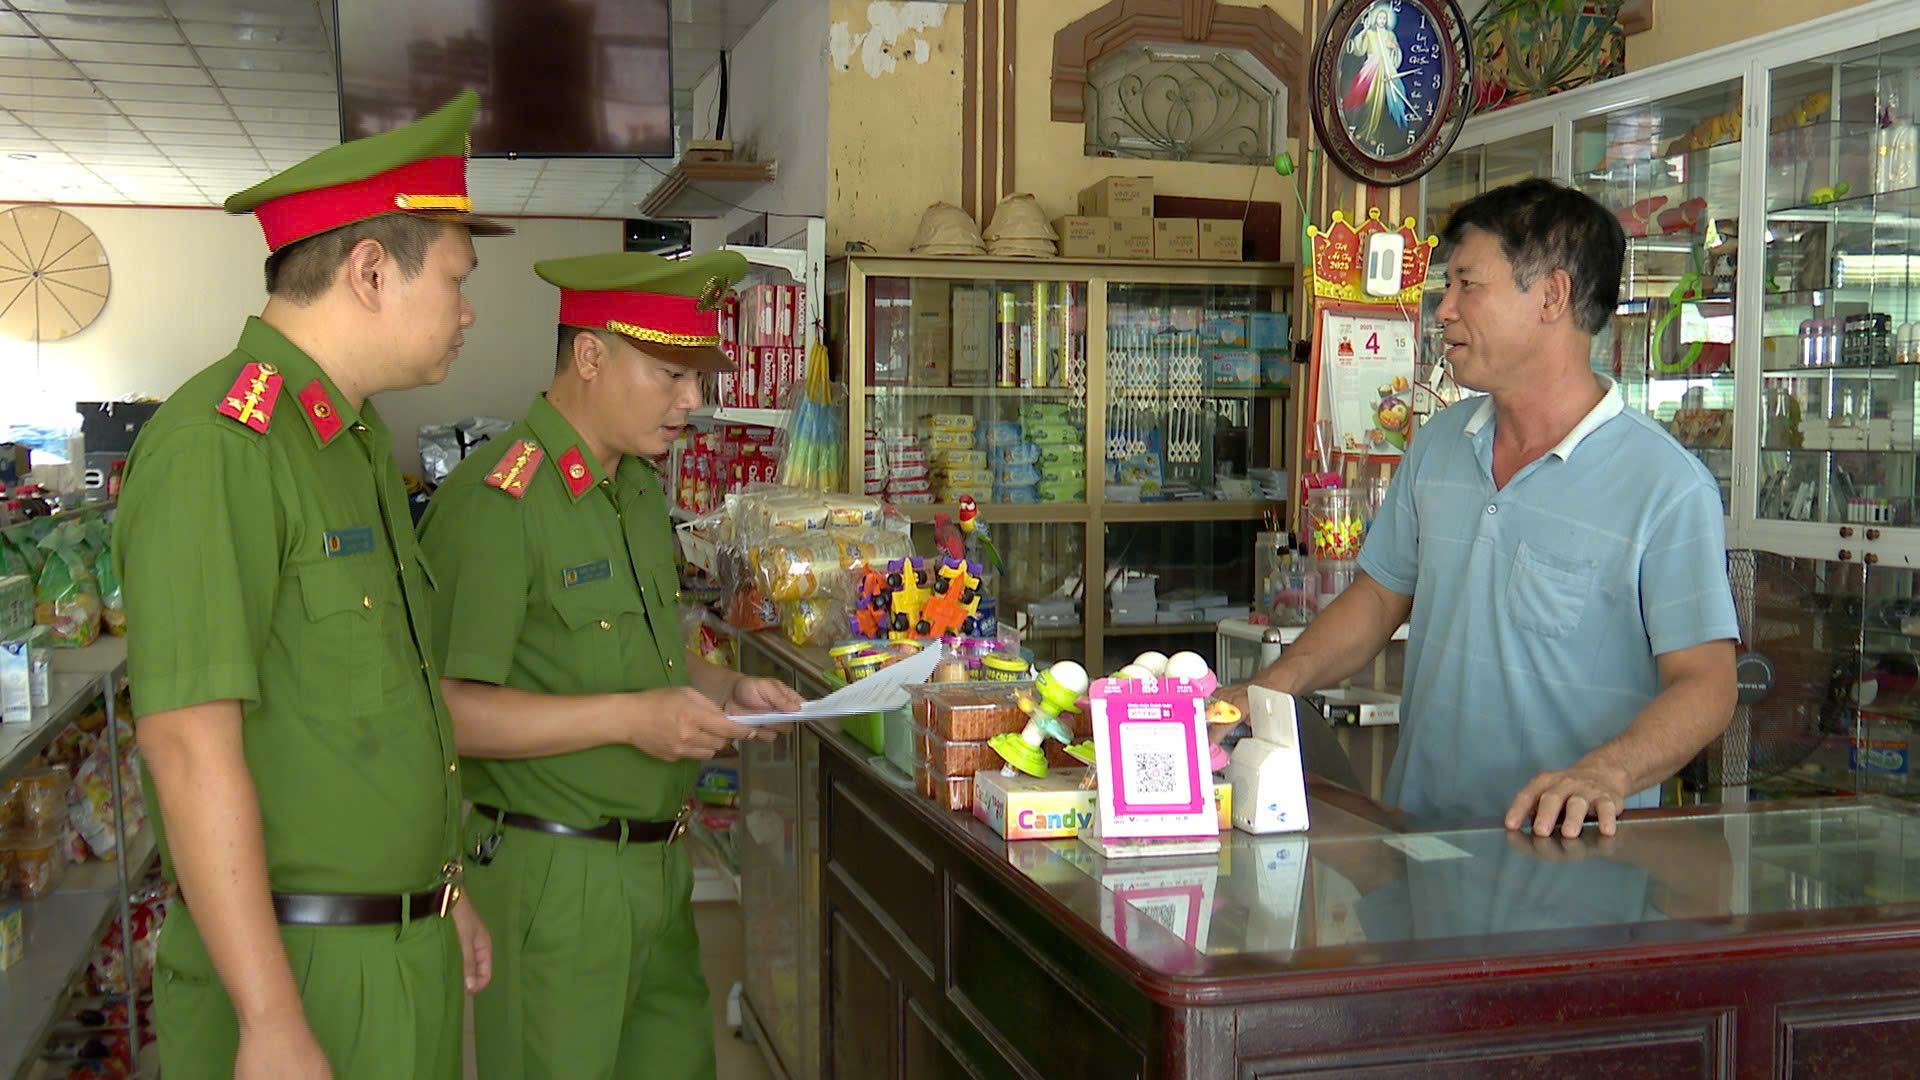
Trước yêu cầu thực tiễn, Công an tỉnh Ninh Bình chủ động triển khai các biện pháp nắm tình hình, rà soát, tiếp nhận và xác minh thông tin về dấu hiệu vi phạm; phối hợp với cơ quan thuế và các đơn vị liên quan trao đổi thông tin, làm rõ bản chất giao dịch, chứng từ và nghĩa vụ thuế. Những vụ việc có dấu hiệu vi phạm được xem xét, xử lý theo chức năng, nhiệm vụ, thẩm quyền và trình tự, thủ tục pháp luật quy định. Cùng với công tác nghiệp vụ, việc tuyên truyền, phổ biến pháp luật cũng được chú trọng nhằm nâng cao nhận thức, ý thức chấp hành của doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh và người dân; qua đó chủ động phòng ngừa vi phạm ngay từ cơ sở.
Nâng cao ý thức chấp hành pháp luật về thuế và hóa đơn điện tử
Pháp luật về quản lý thuế và hóa đơn quy định người nộp thuế phải thực hiện kê khai trung thực, đầy đủ, nộp thuế đúng thời hạn; tổ chức, cá nhân kinh doanh có trách nhiệm lập, quản lý, sử dụng hóa đơn theo quy định, lưu giữ hồ sơ, chứng từ liên quan và phối hợp với cơ quan có thẩm quyền khi được yêu cầu.
Bên cạnh các biện pháp xử lý hành chính, Bộ luật Hình sự năm 2015, được sửa đổi, bổ sung năm 2017 và năm 2025, quy định các tội danh liên quan trực tiếp đến lĩnh vực này tại Điều 200 về tội trốn thuế; Điều 203 về tội in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước; Điều 221 về tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng.
Đối với tội Trốn thuế, theo Điều 200 Bộ luật Hình sự, người thực hiện hành vi trốn thuế thuộc các trường hợp được quy định tại điều luật, với số tiền trốn thuế từ 100 triệu đồng đến dưới 300 triệu đồng hoặc dưới 100 triệu đồng nhưng thuộc trường hợp luật định, có thể bị phạt tiền từ 100 triệu đồng đến 500 triệu đồng hoặc phạt tù từ 3 tháng đến 1 năm.
Các hành vi được quy định tại khoản này bao gồm: Không ghi chép trong sổ kế toán các khoản thu liên quan đến việc xác định số tiền thuế phải nộp; không xuất hóa đơn khi bán hàng hóa, dịch vụ hoặc ghi giá trị trên hóa đơn thấp hơn giá trị thanh toán thực tế; sử dụng hóa đơn, chứng từ không hợp pháp để hạch toán hàng hóa, nguyên liệu đầu vào nhằm làm giảm số thuế phải nộp hoặc làm tăng số thuế được miễn, giảm, khấu trừ, hoàn; sử dụng chứng từ, tài liệu không hợp pháp khác để xác định sai số tiền thuế phải nộp.
Khoản 2, khoản 3 và các quy định liên quan tại Điều 200 quy định những trường hợp phạm tội có tình tiết định khung tăng nặng cùng mức hình phạt tương ứng. Đối với pháp nhân thương mại, trách nhiệm hình sự và hình phạt được xác định theo các điều kiện cụ thể của điều luật.
Đối với tội in, phát hành, mua bán trái phép hóa đơn, chứng từ thu nộp ngân sách nhà nước, Điều 203 Bộ luật Hình sự quy định việc xác định trách nhiệm hình sự căn cứ vào hành vi, số lượng hóa đơn, chứng từ, khoản thu lợi bất chính và các điều kiện luật định.
Theo khoản 1 Điều 203, người thực hiện hành vi thuộc trường hợp luật định, như in, phát hành, mua bán trái phép hóa đơn, chứng từ ở dạng phôi từ 50 số đến dưới 100 số; hóa đơn, chứng từ đã ghi nội dung từ 10 số đến dưới 30 số; hoặc thu lợi bất chính từ 30 triệu đồng đến dưới 100 triệu đồng, có thể bị phạt tiền từ 50 triệu đồng đến 200 triệu đồng, cải tạo không giam giữ đến 3 năm hoặc phạt tù từ 6 tháng đến 3 năm.
Khoản 2 Điều 203 quy định các tình tiết định khung tăng nặng và mức hình phạt tương ứng, trong đó mức hình phạt tù đối với cá nhân có thể từ 1 năm đến 5 năm. Điều luật cũng quy định trách nhiệm hình sự đối với pháp nhân thương mại khi đáp ứng các điều kiện luật định.
Bên cạnh đó, Điều 221 Bộ luật Hình sự quy định về tội vi phạm quy định về kế toán gây hậu quả nghiêm trọng. Việc xem xét trách nhiệm hình sự theo điều luật này phải căn cứ vào hành vi cụ thể, hậu quả và đầy đủ các dấu hiệu cấu thành tội phạm; không đồng nhất sai sót kế toán thông thường với hành vi phạm tội.
Cần lưu ý, việc sử dụng hóa đơn không hợp pháp không mặc nhiên cấu thành tội trốn thuế hoặc một tội danh cụ thể khác trong mọi trường hợp. Cơ quan có thẩm quyền phải căn cứ vào bản chất hành vi, mục đích, hậu quả, số tiền trốn thuế, các tình tiết liên quan và quy định pháp luật để xác định đúng tính chất, mức độ vi phạm, bảo đảm xử lý khách quan, đúng người, đúng hành vi, đúng pháp luật.
Tăng cường phòng ngừa, không để phát sinh vi phạm
Để hạn chế nguy cơ vi phạm pháp luật trong kê khai thuế và sử dụng hóa đơn điện tử, thực hiện chỉ đạo của Giám đốc Công an tỉnh, các phòng nghiệp vụ và Công an xã, phường tăng cường công tác nắm tình hình, tiếp nhận, kiểm tra, xác minh thông tin về dấu hiệu vi phạm trong kê khai thuế và sử dụng hóa đơn điện tử; phối hợp với cơ quan thuế và các đơn vị chức năng làm rõ giao dịch, hồ sơ, chứng từ và nghĩa vụ thuế có liên quan. Quá trình xác minh, xử lý phải bảo đảm khách quan, đúng thẩm quyền, trình tự, thủ tục; kịp thời áp dụng biện pháp xử lý phù hợp khi có đủ căn cứ theo quy định.
Đối với doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh, việc chủ động tìm hiểu, cập nhật quy định pháp luật là yêu cầu cần thiết để hạn chế rủi ro trong quá trình hoạt động. Các cơ sở kinh doanh cần thực hiện kê khai đầy đủ doanh thu, chi phí và nghĩa vụ thuế; lập hóa đơn đúng thời điểm, đúng nội dung; kiểm tra tính hợp pháp của hóa đơn đầu vào; lưu giữ đầy đủ hợp đồng, chứng từ thanh toán và hồ sơ kế toán theo quy định.
Đặc biệt, cần tuyệt đối không tham gia mua bán hóa đơn trái phép, sử dụng hóa đơn không hợp pháp để hợp thức hóa giao dịch; không cho mượn, thuê hoặc sử dụng trái phép thông tin pháp nhân, mã số thuế để phục vụ hoạt động vi phạm pháp luật. Khi phát hiện sai sót trong kê khai thuế, lập hoặc sử dụng hóa đơn, tổ chức, cá nhân cần chủ động rà soát, thực hiện việc điều chỉnh, bổ sung theo đúng quy định và phối hợp với cơ quan có thẩm quyền khi được yêu cầu.
Đối với người dân, cần nâng cao cảnh giác trước các lời mời chào mua bán hóa đơn, cho thuê hoặc mượn danh nghĩa doanh nghiệp, sử dụng thông tin cá nhân, mã số thuế vào những giao dịch không rõ ràng. Khi phát hiện dấu hiệu vi phạm, người dân cần cung cấp thông tin, tài liệu cho cơ quan có thẩm quyền để được tiếp nhận, kiểm tra, xác minh và xử lý theo quy định của pháp luật.
Chủ động nhận diện, phòng ngừa vi phạm pháp luật trong kê khai thuế và sử dụng hóa đơn điện tử là nhiệm vụ quan trọng, góp phần bảo vệ nguồn thu ngân sách nhà nước, xây dựng môi trường kinh doanh công bằng, minh bạch và bảo vệ quyền, lợi ích hợp pháp của tổ chức, cá nhân./.
In
Chia sẻ